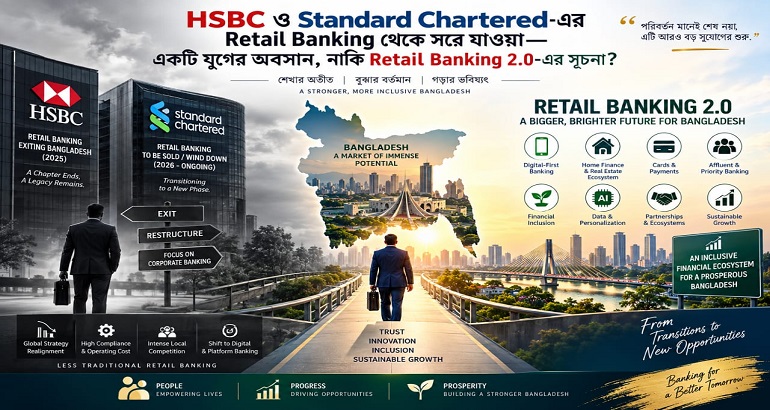
বাংলাদেশের ব্যাংকিং খাত বর্তমানে একটি ঐতিহাসিক রূপান্তরের মধ্য দিয়ে যাচ্ছে। একসময় দেশের আধুনিক রিটেইল ব্যাংকিংয়ের মানদণ্ড তৈরিতে গুরুত্বপূর্ণ ভূমিকা রাখা দুই আন্তর্জাতিক ব্যাংক—HSBC এবং Standard Chartered—আজ তাদের প্রচলিত Retail Banking business model থেকে সরে আসছে বা পুনর্বিন্যাসের পথে রয়েছে।
আমি বিষয়টিকে শুধু দুটি বিদেশি ব্যাংকের “Retail Banking Exit” হিসেবে দেখতে চাই না। বরং আমার কাছে বড় প্রশ্নটি হলো—
> বাংলাদেশে কি Retail Banking-এর ভবিষ্যৎ সংকুচিত হচ্ছে, নাকি পুরোনো Retail Banking model-এর জায়গায় নতুন Digital, Data-driven ও Relationship-based Banking-এর যুগ শুরু হচ্ছে?
তথ্য-উপাত্ত বিশ্লেষণ করলে আমার কাছে দ্বিতীয় সম্ভাবনাটিই অনেক বেশি শক্তিশালী বলে মনে হয়।
বাংলাদেশের Retail Banking-এর বিবর্তন
বাংলাদেশের ব্যাংকিং একদিনে আজকের অবস্থানে আসেনি। গত কয়েক দশকে এর পরিবর্তনকে মোটামুটি পাঁচটি পর্যায়ে দেখা যায়:
Traditional Branch Banking → Consumer Banking → Card & ATM Banking → Digital Banking → Intelligent & Ecosystem Banking
একসময় ব্যাংকিং বলতে মূলত Branch, Deposit, Cheque, Loan এবং Trade Finance বোঝানো হতো। পরবর্তী সময়ে Private Commercial Bank ও Multinational Bank-এর প্রসারের সঙ্গে সঙ্গে Personal Loan, Credit Card, Auto Loan, Home Loan, Payroll Banking, Priority Banking এবং Wealth Management-এর মতো পণ্য জনপ্রিয় হয়।
HSBC ও Standard Chartered এই পরিবর্তনের গুরুত্বপূর্ণ অংশীদার ছিল। আন্তর্জাতিক মানের Customer Service, Credit Risk Management, Cards, Premium Banking, Compliance এবং Relationship Banking-এর ধারণা বাংলাদেশের বাজারে প্রতিষ্ঠিত করতে multinational banks গুরুত্বপূর্ণ ভূমিকা রেখেছে।
কিন্তু আজ বাজারের বাস্তবতা সম্পূর্ণ ভিন্ন।
HSBC কেন বাংলাদেশে Retail Banking বন্ধ করল?
এখানে প্রথমেই একটি গুরুত্বপূর্ণ বিষয় পরিষ্কার করা দরকার।
HSBC বাংলাদেশ ছেড়ে যায়নি।
HSBC ৩০ জুলাই ২০২৫ আনুষ্ঠানিকভাবে ঘোষণা করে যে তারা বাংলাদেশে International Wealth and Premier Banking (Retail Banking) ব্যবসা পর্যায়ক্রমে বন্ধ করবে। কিন্তু তাদের Corporate and Institutional Banking (CIB) ব্যবসা এই সিদ্ধান্তের আওতায় পড়েনি। বরং HSBC বলেছে, বাংলাদেশ তাদের আন্তর্জাতিক Corporate ও Institutional network-এর গুরুত্বপূর্ণ অংশ এবং তারা trade ও investment flows-এ কাজ চালিয়ে যাবে।
HSBC নিজেই সিদ্ধান্তটির দুটি গুরুত্বপূর্ণ কারণ উল্লেখ করেছে:
“relative market position within the Bangladeshi market” এবং “strategic fit within the HSBC Group portfolio.”
বর্তমানে সেই wind-down বাস্তবায়ন পর্যায়ে রয়েছে। HSBC Bangladesh-এর নিজস্ব সাইটে বলা হয়েছে, নতুন Retail product দেওয়া হচ্ছে না এবং বিভিন্ন retail service ধাপে ধাপে বন্ধ হচ্ছে। ১ জুন ২০২৬ থেকে dedicated retail Contact Centre-ও বন্ধ করা হয়েছে।
অর্থাৎ HSBC-এর সিদ্ধান্তকে শুধু বাংলাদেশের অর্থনীতি বা ব্যাংকিং খাতের ওপর অনাস্থা হিসেবে ব্যাখ্যা করা সঠিক হবে না। এটি তাদের বৃহত্তর global strategic simplification-এরও অংশ। [HSBC Bangladesh-এর অফিসিয়াল ঘোষণা]
Standard Chartered: আরও বড় একটি পরিবর্তনের ইঙ্গিত
Standard Chartered-এর বিষয়টি আরও গুরুত্বপূর্ণ, কারণ ঘটনাটি এখনও চলমান এবং চূড়ান্ত হয়নি।
২২ সেপ্টেম্বর ২০২৬ পর্যন্ত প্রকাশিত সর্বশেষ তথ্য অনুযায়ী, Standard Chartered Bangladesh তার Retail Banking portfolio বিক্রি বা wind down করার প্রস্তুতি নিচ্ছে। ব্যাংকটি বাংলাদেশ ব্যাংককে পরিকল্পনার কথা মৌখিকভাবে জানিয়েছে এবং সম্ভাব্য ক্রেতাদের সঙ্গে প্রাথমিক আলোচনা হয়েছে বলে সংশ্লিষ্ট ব্যাংকারদের উদ্ধৃত করে সংবাদমাধ্যম জানিয়েছে।
তবে Standard Chartered নিজে এখন পর্যন্ত আনুষ্ঠানিকভাবে কোনো সম্পন্ন বিক্রয় ঘোষণা করেনি। ব্যাংকটির Corporate Affairs প্রধান Prothom Alo-কে বলেছেন, তারা market rumour বা speculation নিয়ে মন্তব্য করে না এবং Standard Chartered বাংলাদেশে committed রয়েছে।
অতএব গবেষণা বা প্রকাশিত লেখায় এখনই “SCB Bangladesh Retail Banking বন্ধ করে দিয়েছে” লেখা ঠিক হবে না।
বরং বলা উচিত:
> Standard Chartered Bangladesh তার Retail Banking business বিক্রি বা wind down করার পরিকল্পনা করছে বলে নির্ভরযোগ্য সংবাদমাধ্যমে খবর প্রকাশিত হয়েছে; তবে transaction এখনো final হয়নি।
SCB-এর Retail Portfolio আসলে কত বড়?
এখানে সংখ্যাগুলো খুব সতর্কতার সঙ্গে ব্যবহার করা জরুরি।
The Business Standard-এর ২১ সেপ্টেম্বর ২০২৬-এর প্রতিবেদনে Standard Chartered-এর ২০২৫ সালের Financial Statement-এর ভিত্তিতে বলা হয়েছে:
Retail + CMSME portfolio = Tk 8,479 crore
যা ব্যাংকটির মোট Tk 30,423 crore portfolio-এর প্রায় 28%।
একই প্রতিবেদনে মোট deposit Tk 40,000 crore-এর বেশি এবং retail deposit প্রায় 20%, অর্থাৎ আনুমানিক Tk 8,000 crore বলা হয়েছে।
তবে Prothom Alo-এর প্রতিবেদনে সংশ্লিষ্ট সূত্রের ভিত্তিতে retail deposits প্রায় Tk 16,000 crore এবং loans প্রায় Tk 10,000 crore বলা হয়েছে।
অর্থাৎ বিভিন্ন প্রতিবেদনে সংজ্ঞা/পরিধি অনুযায়ী সংখ্যা ভিন্ন।
তাই আমি গবেষণামূলক লেখায় “৮ হাজার কোটি টাকার asset-liability portfolio” একক সংখ্যা হিসেবে ব্যবহার না করার পরামর্শ দেব। Loan portfolio, CMSME exposure এবং deposit liability আলাদাভাবে উল্লেখ করাই বেশি নির্ভুল।
তাহলে HSBC ও SCB কী দেখছে, যা আমাদেরও দেখা দরকার?
আমার বিশ্লেষণে অন্তত ৮টি বড় কারণ রয়েছে।
১. Global Strategy বনাম Local Opportunity
একটি Bangladeshi bank এবং একটি global bank একইভাবে market attractiveness হিসাব করে না।
একটি local bank-এর জন্য বাংলাদেশই প্রধান বাজার। কিন্তু HSBC বা Standard Chartered-এর জন্য Bangladesh হচ্ছে বহু দেশের মধ্যে একটি capital-allocation market।
তাই প্রশ্নটি শুধু—
“Bangladesh Retail Banking profitable কি?”নয়। বরং প্রশ্ন:
“একই capital, technology এবং management resources Hong Kong, Singapore, Middle East, Wealth Management বা Corporate Banking-এ বিনিয়োগ করলে কি আরও ভালো risk-adjusted return পাওয়া যাবে?” এই পার্থক্যটি অত্যন্ত গুরুত্বপূর্ণ।
২. Local Banks এখন অনেক বেশি শক্তিশালী
২০ বছর আগের বাংলাদেশের Retail Banking এবং আজকের Retail Banking এক নয়।
দেশীয় ব্যাংকগুলো এখন Credit Card, Personal Loan, Auto Loan, Home Loan, Payroll, Priority Banking, App Banking, QR Payment, Digital Onboarding এবং Customer Experience-এ অনেক এগিয়েছে।
ফলে foreign bank-এর premium brand advantage আগের তুলনায় কমেছে।
৩. Retail Banking এখন Scale + Technology Business
Retail Banking পরিচালনা করতে শুধু branch ও relationship manager যথেষ্ট নয়।
প্রয়োজন: Core Banking + Mobile App + Cybersecurity + Cards Platform + Data Analytics + AI + Contact Centre + AML/KYC + Fraud Management + Regulatory Compliance + Digital Customer Experience।
একটি ছোট retail customer base-এর জন্য multinational-standard infrastructure বজায় রাখা ব্যয়বহুল।
The Business Standard-এর সাম্প্রতিক বিশ্লেষণেও rising cost of capital এবং foreign-market retail operations-এর compliance ও AML-related cost-কে Standard Chartered-এর সম্ভাব্য সিদ্ধান্তের গুরুত্বপূর্ণ অর্থনৈতিক কারণ হিসেবে উল্লেখ করা হয়েছে।
৪. Digital Transformation পুরো Business Model বদলে দিচ্ছে
এখানেই বাংলাদেশের ভবিষ্যৎ সবচেয়ে পরিষ্কার।
Bangladesh Bank-এর Financial Stability Report অনুযায়ী December 2023 থেকে December 2024-এর মধ্যে Internet Banking Fund Transfer-এর:
Transaction সংখ্যা 74.92% বৃদ্ধি এবং
Transaction value 98.84% বৃদ্ধি পেয়েছে।
Bangladesh Bank-এর FY2024-25 Annual Report আরও বলছে, interbank digital payment-এর volume 11.3% এবং value 4.9% বৃদ্ধি পেয়েছে; internet/app-based intra-bank transactions-ও উল্লেখযোগ্যভাবে বেড়েছে।
অর্থাৎ—
> Customer আর Bank-এ যাচ্ছে না; Bank ক্রমশ Customer-এর Mobile-এর মধ্যে চলে আসছে।
৫. Corporate Banking-এ Foreign Bank-এর Natural Advantage বেশি
HSBC ও Standard Chartered-এর আসল competitive advantage কোথায়?
International Trade, Multinational Corporate, Cash Management, Treasury, Cross-border Transaction, Institutional Banking এবং Global Network।
একজন সাধারণ customer-এর Savings Account পরিচালনার ক্ষেত্রে local bank-এর সঙ্গে foreign bank-এর competitive advantage সীমিত হতে পারে।
কিন্তু Bangladesh-এর কোনো exporter-এর Europe, China, Middle East বা North America-র transaction facilitate করার ক্ষেত্রে একটি global bank-এর international network বিশাল সুবিধা।
এ কারণেই HSBC Retail Banking বন্ধ করলেও Corporate & Institutional Banking-এ বিনিয়োগ অব্যাহত রাখছে।
৬. Compliance Cost এখন Banking-এর অন্যতম বড় ব্যয়
আজকের international banking-এ AML, KYC, Sanctions Screening, Fraud Prevention, Cybersecurity, Consumer Protection এবং Capital Requirement-এর ব্যয় অনেক বেশি।
Foreign bank-কে local regulation-এর পাশাপাশি global group standard-ও অনুসরণ করতে হয়।
ফলে ছোট বা medium-sized retail franchise-এর profitability pressure বেড়ে যায়।
৭. Country Risk-ও পুরোপুরি উপেক্ষা করা যাবে না
এখানে balanced analysis দরকার।
Standard Chartered-এর সম্ভাব্য সিদ্ধান্তকে শুধুই Bangladesh country risk দিয়ে ব্যাখ্যা করা ভুল হবে। তবে আন্তর্জাতিক ব্যাংক capital allocation-এর সময় political stability, macroeconomic conditions, exchange-rate risk, regulatory predictability এবং sovereign/country risk বিবেচনা করবেই।
TBS-এর প্রতিবেদনে সংশ্লিষ্ট senior banker-ও বলেছেন, Bangladesh-specific country risk একটি consideration হতে পারে, যদিও মূল বিষয় হিসেবে foreign retail banking-এর overall economics-কেই গুরুত্ব দেওয়া হয়েছে।
৮. Mass Retail থেকে Affluent/Wealth Segment-এর দিকে Global Shift
এটি ভবিষ্যতের জন্য বিশেষ গুরুত্বপূর্ণ।
Global bank-এর কাছে ১০ লাখ low-balance customer-এর চেয়ে কম সংখ্যক কিন্তু high-value, internationally connected affluent customer অনেক ক্ষেত্রে বেশি attractive হতে পারে।
তাই ভবিষ্যতের foreign banking হতে পারে:
Less Mass Retail + More Wealth + More Corporate + More International Connectivity.
তাহলে কি বাংলাদেশের Retail Banking-এর ভবিষ্যৎ খারাপ?
আমার মতে—না। বরং ঠিক বিপরীত।
বাংলাদেশের local banks এখন Retail Banking-এর দিকে আরও বেশি ঝুঁকছে।
Bangladesh Bank-এর তথ্য উদ্ধৃত করে TBS জানিয়েছে, March 2026 শেষে Retail Banking-এর classified loan ছিল 7.10%, যেখানে industrial lending-এ তা প্রায় 32%।
একই সময়ে Consumer Finance outstanding দাঁড়িয়েছে Tk 1.58 lakh crore, আগের বছরের Tk 1.47 lakh crore থেকে 7.5% বেশি।
এ কারণে দেশের বেশ কয়েকটি ব্যাংক Personal, Auto, Home এবং Nano lending সম্প্রসারণ করছে।
এখানেই একটি অসাধারণ paradox:
> যে সময় দুটি Global Bank conventional Retail Banking থেকে সরে যাচ্ছে, ঠিক সেই সময় বাংলাদেশের Local Banks Retail Banking-এ আরও বড় হওয়ার প্রস্তুতি নিচ্ছে।
এটি contradiction নয়।
এটি different business model, different cost structure এবং different strategic priorities-এর ফল।
SCB Portfolio নিয়ে Local Banks-এর আগ্রহ কেন?
এখানেও ভবিষ্যতের একটি বড় signal আছে।
BRAC Bank এবং City Bank—দুই প্রতিষ্ঠানই Standard Chartered-এর retail business নিয়ে প্রাথমিক আলোচনা করেছে বলে সংশ্লিষ্ট ব্যাংক ও সংবাদমাধ্যম নিশ্চিত করেছে। তবে valuation, audit, regulatory approval এবং transaction structure এখনও বাকি।
কেন এই আগ্রহ?
কারণ SCB-এর retail franchise-এর মধ্যে রয়েছে সম্ভাব্যভাবে:
Affluent Customers + Priority Relationships + Payroll Accounts + Credit Cards + Low-cost Deposits + Home/Auto/Personal Loans + NRB Relationships + Brand-quality Customer Base।
অর্থাৎ একজনের কাছে যে business আর strategic fit নয়, অন্যের কাছে সেটিই হতে পারে growth opportunity।
আমার দৃষ্টিতে বাংলাদেশের Retail Banking 2.0
আগামী ৫–১০ বছরে Retail Banking-এর যুদ্ধ শুধু Branch সংখ্যা নিয়ে হবে না।
আমি মনে করি সাতটি ক্ষেত্র future winner নির্ধারণ করবে:
Digital Banking | Data & AI | Customer Experience | Home Finance | Cards & Payments | Wealth & Bancassurance | Ecosystem Banking
বিশেষ করে Home Finance বাংলাদেশের জন্য বিশাল সম্ভাবনার ক্ষেত্র।
Real Estate Developer + Bank + NBFI + Insurance + Legal Documentation + Property Technology—এই সবগুলো যদি একটি ecosystem-এর মধ্যে যুক্ত হয়, তাহলে customer-এর home-buying journey অনেক সহজ হতে পারে।
একজন customer শুধু একটি Home Loan চান না।
তিনি চান: Property → Verification → Financing → Documentation → Registration → Insurance → Handover → After-sales support.
যে প্রতিষ্ঠান এই পুরো journey-টি seamless করতে পারবে, ভবিষ্যতের retail financial ecosystem-এ তারাই এগিয়ে থাকবে।
আরেকটি গুরুত্বপূর্ণ পরিবর্তন: Bank থেকে Financial Ecosystem
ভবিষ্যতের customer হয়তো বলবেন না—
“আমার কোন Bank আছে?” বরং বলবেন—
“আমার financial platform কোনটি?”
একটি platform-এর মধ্যেই Salary, Savings, Payment, Credit Card, Personal Loan, Home Loan, Insurance, Investment, Wealth Management এবং Property Finance থাকতে পারে।
এটাই হবে Banking beyond Banking।
ইতিহাস আমাদের কী শিক্ষা দেয়?
Foreign banking franchise-এর পরিবর্তন বাংলাদেশে একেবারে নতুন নয়।
TBS-এর historical review অনুযায়ী, BCCI-এর Bangladesh operations ১৯৯১ সালে global closure-এর পর ১৯৯২ সালে Eastern Bank-এর কাছে যায়। Credit Agricole Indosuez-এর Bangladesh operation ২০০৩ সালে Commercial Bank of Ceylon-এর কাছে যায়। আবার ANZ-এর Grindlays operations acquisition-এর মাধ্যমে Standard Chartered নিজেই Bangladesh-এ Grindlays franchise absorb করেছিল।
অর্থাৎ banking history হচ্ছে— Entry → Growth → Consolidation → Transformation → Reinvention.
আজ আমরা সম্ভবত সেই transformation-এর আরেকটি অধ্যায় দেখছি।
গবেষক হিসেবে আমার উপসংহার
HSBC-এর Retail Banking থেকে বিদায় এবং Standard Chartered-এর সম্ভাব্য Retail exit-কে আমি বাংলাদেশের Retail Banking-এর মৃত্যু হিসেবে দেখি না।
আমি এটিকে দেখি—“End of Traditional Retail Banking, Beginning of Retail Banking 2.0.”
HSBC এবং Standard Chartered আমাদের দেশের banking industry-কে অনেক কিছু শিখিয়েছে—Customer Service, Cards, Risk Management, Premium Banking, International Standard, Compliance এবং Relationship Banking।
এখন baton সম্ভবত আরও বেশি করে local institutions-এর হাতে যাচ্ছে।
কিন্তু শুধু portfolio কিনলেই হবে না।
Customer-এর account কেনা যায়—Trust কেনা যায় না।
এই customers-কে ধরে রাখতে হলে local banks-কে international-standard service, technology, security, transparency এবং relationship experience দিতে হবে।
আমার মতে ভবিষ্যতের সফল Retail Bank-এর formula হবে: > Trust + Technology + Data + Human Relationship + Responsible Lending + Customer Experience + Ecosystem Partnership = Future Retail Banking
HSBC ও Standard Chartered-এর পরিবর্তিত strategy আমাদের একটি বড় শিক্ষা দিচ্ছে:
Brand আর Branch ভবিষ্যতের Banking নির্ধারণ করবে না—Customer Relevance করবে।
বাংলাদেশে Retail Banking শেষ হচ্ছে না। বাংলাদেশের Retail Banking নতুন করে জন্ম নিচ্ছে।
10. The Business Standard — “What does StanChart’s retail banking exit mean for Bangladesh?”: Bangladesh-এ foreign banking franchise-এর historical changes এবং সম্ভাব্য market implications-এর background analysis।
লেখক: ব্যাংকার