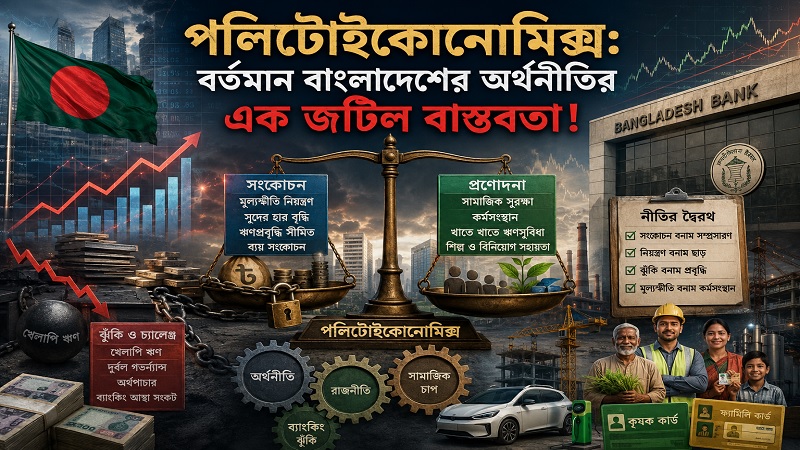
বাংলাদেশের বর্তমান অর্থনৈতিক পরিস্থিতি বিশ্লেষণ করলে একটি বিষয় ক্রমেই স্পষ্ট হয়ে ওঠছে যে, সরকার এবং বাংলাদেশ ব্যাংকের গৃহীত অর্থনৈতিক পরিকল্পনা ও সিদ্ধান্তগুলো কেবল প্রচলিত অর্থনৈতিক তত্ত্ব দিয়ে ব্যাখ্যা করা কঠিন। বরং অর্থনীতি, সামাজিক চাপ, ব্যাংকিং ঝুঁকি এবং রাজনৈতিক বাস্তবতার সংমিশ্রণে তৈরি হয়েছে এক নতুন বাস্তবতা, যার সংক্ষিপ্ত নাম দেওয়া যায় “পলিটোইকোনোমিক্স”!
একদিকে বাংলাদেশ ব্যাংক মূল্যস্ফীতি নিয়ন্ত্রণে সংকোচনমূলক (contractionary) মুদ্রানীতির বার্তা দিচ্ছে। ঋণপ্রবৃদ্ধি সীমিত করা, বাজারে অতিরিক্ত তারল্য নিয়ন্ত্রণ, ব্যয় সংকোচনের আহ্বান, এসবই মূলত inflation control-এর পাঠ্যবইভিত্তিক পদক্ষেপ। সরকারও কৃচ্ছসাধনের কথা বলছে, অপ্রয়োজনীয় ব্যয় কমানোর ইঙ্গিত দিচ্ছে।
কিন্তু বাস্তব অর্থনীতির চিত্র অন্যরকম।
মানুষের হাতে ক্রয়ক্ষমতা কমেছে।
বেসরকারি খাতে ঋণপ্রবৃদ্ধি প্রায় ৬% এর মতো নিম্নমুখী, যা বিনিয়োগ ও উৎপাদনশীলতার মন্থরতার ইঙ্গিত দিচ্ছে। ব্যাংকিং খাত দীর্ঘদিনের খেলাপি ঋণ, দুর্বল গভর্ন্যান্স, আস্থাহীনতা ও মূলধনী চাপে ভুগছে।
অর্থপাচার, আর্থিক অনিয়ম এবং ব্যাংকঋণের ওপর সরকারের নির্ভরশীলতা সামষ্টিক অর্থনীতির ওপর বাড়তি চাপ তৈরি করছে।
এমন অবস্থায় সাধারণ অর্থনৈতিক তত্ত্ব বলত, আর্থিক শৃঙ্খলা, ঝুঁকি নিয়ন্ত্রণ এবং আস্থা পুনর্গঠনই হওয়া উচিত মূল অগ্রাধিকার।
কিন্তু বর্তমানে নীতিনির্ধারকদের পদক্ষেপ পুরোপুরি একমুখী নয় এবং এর বাস্তবভিত্তিক কারণও আছে।
নীতিনির্ধারকরা একদিকে নিম্নআয়ের মানুষের জন্য ফ্যামিলি কার্ড, কৃষক কার্ড; যা সামাজিক সুরক্ষা ও ন্যূনতম ভোগক্ষমতা ধরে রাখার প্রয়াস চালাচ্ছেন;
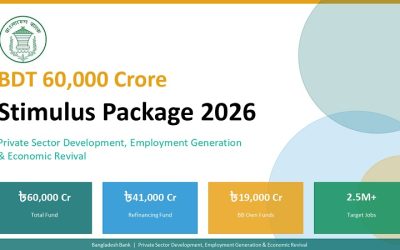
বন্ধ শিল্পকারখানা চালু করতে বিশেষ তহবিল, উৎপাদন ও কর্মসংস্থান টিকিয়ে রাখার প্রচেষ্টা গ্রহণ করছেন;
১ কোটি কর্মসংস্থানের লক্ষ্য, অর্থনীতিকে চাঙ্গা করার উচ্চাকাঙ্ক্ষার পদক্ষেপ নিচ্ছেন।
আবার ইলেকট্রিক ভেহিকেলসহ কিছু খাতে ঋণসুবিধা সম্প্রসারণ; প্রযুক্তিনির্ভর বিনিয়োগ ও নতুন খাতকে উৎসাহ দেওয়ার ইঙ্গিতও দিচ্ছেন।
এখানে নীতির জটিলতা আরও স্পষ্ট হয় ব্যাংকিং সিদ্ধান্তে।
বড় করপোরেট ঋণে Single Borrower Exposure Limit ১৫% থেকে ২৫%-এ উন্নীত করার সিদ্ধান্ত অর্থনীতির ভাষায় credit concentration risk–এর প্রশ্ন তোলে। ব্যাংকিং রিস্ক ম্যানেজমেন্ট তত্ত্ব অনুযায়ী, একটি ব্যাংকের ঋণপোর্টফোলিও যদি অল্প কয়েকজন বড় ঋণগ্রহীতার ওপর নির্ভরশীল হয়ে পড়ে, তাহলে ঝুঁকি কেন্দ্রীভূত হয়। বড় কোনো করপোরেট ঋণ খেলাপি হলে তার অভিঘাত ব্যাংকের মূলধন, তারল্য এবং আর্থিক স্থিতিশীলতায় আঘাত করতে পারে।
তবে নীতিনির্ধারকদের যুক্তিও পুরোপুরি অস্বাভাবিক নয়। বড় শিল্প, অবকাঠামো এবং উৎপাদনশীল প্রকল্পে অর্থায়নের জন্য বড় অঙ্কের ঋণসুবিধা প্রয়োজন হতে পারে। অর্থাৎ, উদ্দেশ্য অর্থনীতিকে গতি দেওয়া। কিন্তু প্রশ্ন রয়ে যায়,
গতি বাড়াতে গিয়ে ঝুঁকিও কি একই সঙ্গে বাড়ানো হচ্ছে?
একইভাবে খেলাপি ঋণের দণ্ডসুদ ১.৫% থেকে ০.৫%-এ নামানোর সিদ্ধান্তও দ্বিমুখী অর্থনৈতিক বার্তা দেয়।
অর্থনৈতিক তত্ত্বে penalty interest–এর উদ্দেশ্য হলো ঋণশৃঙ্খলা বজায় রাখা এবং সময়মতো ঋণ পরিশোধে চাপ সৃষ্টি করা। যখন এই হার কমানো হয়, তখন চাপের মধ্যে থাকা ব্যবসায়িক প্রতিষ্ঠান কিছুটা স্বস্তি পেতে পারে; পুনঃতফসিল, পুনর্গঠন এবং টিকে থাকার সুযোগ বাড়তে পারে।
কিন্তু ব্যাংকিং আইনের ঝুঁকিভিত্তিক দৃষ্টিভঙ্গি বলছে, অতিরিক্ত শিথিলতা moral hazard তৈরি করতে পারে। অর্থাৎ, কেউ যদি মনে করে খেলাপি হলেও শাস্তি খুব সীমিত, তাহলে ঋণশৃঙ্খলা দুর্বল হওয়ার ঝুঁকি তৈরি হবে। বিশেষ করে যেখানে খেলাপি ঋণ আগেই বড় উদ্বেগ, সেখানে এই প্রশ্ন আরও গুরুত্বপূর্ণ হয়ে ওঠে।
এখানেই বর্তমান নীতির বৈপরীত্যটি স্পষ্ট।
একদিকে সরকার কৃচ্ছসাধনের কথা বলছে।
অন্যদিকে প্রণোদনার পথও খোলা রাখছে।
এক পাশে সংকোচন।
অন্য পাশে সম্প্রসারণ।
একদিকে মূল্যস্ফীতি নিয়ন্ত্রণে কঠোর মুদ্রানীতির বার্তা।
অন্যদিকে নির্দিষ্ট খাতে লক্ষ্যভিত্তিক তারল্য সহায়তা।
একদিকে risk containment।
অন্যদিকে credit expansion।
অর্থনীতির ভাষায় এটি এক ধরনের selective tightening with selective easing, পুরো অর্থনীতিকে একসঙ্গে চেপে ধরা নয়, আবার পুরোপুরি শিথিলও নয়।
প্রশ্ন হলো, এটি কি নীতিগত অসামঞ্জস্য?
সবসময় নয়।
বিশ্বের অনেক দেশই অর্থনৈতিক চাপের সময়ে mixed policy stance গ্রহণ করে, যেখানে একদিকে মূল্যস্ফীতি নিয়ন্ত্রণ, অন্যদিকে কর্মসংস্থান, উৎপাদন ও সামাজিক স্থিতিশীলতা ধরে রাখার চেষ্টা করা হয়।
কিন্তু বাংলাদেশের বিতর্কের জায়গা অন্যত্র।
যেখানে ব্যাংকিং খাত আগেই খেলাপি ঋণ, দুর্বল গভর্ন্যান্স, আস্থাহীনতা এবং আর্থিক চাপের মধ্যে আছে, সেখানে শিথিলতার প্রতিটি সিদ্ধান্ত শুধু অর্থনৈতিক পদক্ষেপ নয়; সেটি ঝুঁকি ব্যবস্থাপনারও পরীক্ষা।
সেই অর্থে বর্তমান সরকার ও কেন্দ্রীয় ব্যাংক যেন একই সঙ্গে দুটি যুদ্ধ লড়ছে, একটি মূল্যস্ফীতির বিরুদ্ধে, আরেকটি স্থবিরতা, বেকারত্ব ও সামাজিক অস্থিরতার বিরুদ্ধে।
তাই আজকের বাংলাদেশকে শুধু Pure Economics দিয়ে ব্যাখ্যা করা যায় না।
আবার একে শুধু Pure Politics বলাও যথেষ্ট নয়।
বরং এটি, কৃচ্ছসাধনের ভিতরে প্রণোদনা, নিয়ন্ত্রণের ভিতরে ছাড়, ঝুঁকির ভিতরে প্রবৃদ্ধির চেষ্টা, আর অর্থনীতির ভেতরে রাজনীতির হিসাব।
আর এটাই হলো, পলিটোইকোনোমিক্স।
তবে, চূড়ান্ত প্রশ্ন রয়ে যায়, এই মিশ্র নীতিগুলো কি দীর্ঘমেয়াদে উৎপাদন, আস্থা, বিনিয়োগ, ব্যাংকিং স্থিতিশীলতা ও মূল্যস্ফীতির মধ্যে টেকসই ভারসাম্য আনতে পারবে?
নাকি স্বল্পমেয়াদি সমন্বয়ের চাপ অর্থনৈতিক শৃঙ্খলাকে আরও দুর্বল করবে?
উত্তর ভবিষ্যৎ দেবে।
তবে এটুকু নিশ্চিত, বাংলাদেশ এখন কেবল অর্থনৈতিক সংকটের মধ্য দিয়ে যাচ্ছে না; বরং পলিটোইকোনোমিক্সের এক জটিল ও গুরুত্বপূর্ণ অধ্যায়ের মধ্য দিয়ে অতিক্রম করছে।
লেখক: ব্যাংক কর্মকর্তা