“ব্যাংকিং ফ্যাসিজম” এবং “ব্যাংকার ফ্যাসিজম” শব্দদ্বয় মূলধারার অর্থনীতি বা রাষ্ট্রবিজ্ঞানের আনুষ্ঠানিক পরিভাষা নয়। তবে সমসাময়িক অর্থনৈতিক ও রাজনৈতিক আলোচনায় এগুলো এমন একটি পরিস্থিতিকে নির্দেশ করতে ব্যবহৃত হয়, যেখানে ব্যাংক ও আর্থিক খাতের প্রভাব এতটাই শক্তিশালী হয়ে ওঠে যে তা রাষ্ট্রের নীতিনির্ধারণ, অর্থনৈতিক সিদ্ধান্ত এবং সামাজিক কাঠামোর উপর অসামঞ্জস্যপূর্ণ প্রভাব বিস্তার করে।
অনেক বিশ্লেষকের মতে, যখন আর্থিক প্রতিষ্ঠান ও ব্যাংকারদের স্বার্থ জনগণের স্বার্থের ঊর্ধ্বে স্থান পায়, তখন অর্থনীতি ও সমাজ উভয় ক্ষেত্রেই ভারসাম্যহীনতা সৃষ্টি হয়।
ব্যাংকিং ফ্যাসিজম কী?
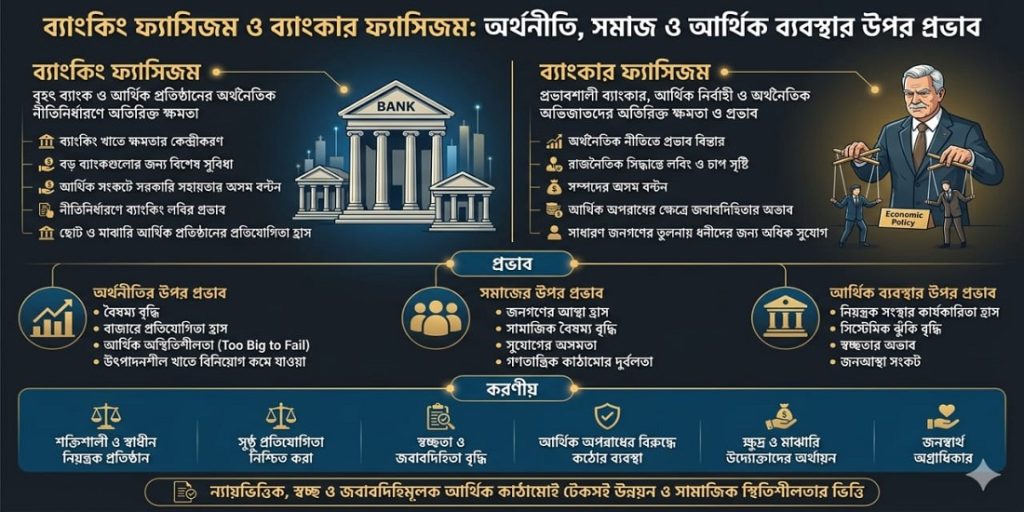
ব্যাংকিং ফ্যাসিজম বলতে এমন একটি অবস্থাকে বোঝায়, যেখানে বৃহৎ ব্যাংক ও আর্থিক প্রতিষ্ঠানসমূহ অর্থনৈতিক নীতিনির্ধারণে অতিরিক্ত ক্ষমতা ও প্রভাব অর্জন করে। ফলে রাষ্ট্রের অর্থনৈতিক সিদ্ধান্তগুলো সাধারণ জনগণের পরিবর্তে ব্যাংকিং খাতের স্বার্থ রক্ষায় বেশি ব্যবহৃত হয়।
কিছু ক্ষেত্রে দেখা যায়, ব্যাংকের মালিকানা একই পরিবার বা গোষ্ঠীর মধ্যে কেন্দ্রীভূত হয়ে পড়ে। এর ফলে সিদ্ধান্ত গ্রহণে স্বজনপ্রীতি, রাজনৈতিক প্রভাব এবং বিভিন্ন ধরনের অনিয়মের ঝুঁকি বৃদ্ধি পায়।
প্রধান বৈশিষ্ট্যসমূহ :
১. ব্যাংকিং খাতে ক্ষমতার কেন্দ্রীকরণ।
২. বৃহৎ ব্যাংকগুলোর জন্য বিশেষ সুবিধা ও নীতিগত সহায়তা।
৩. আর্থিক সংকটের সময় সরকারি সহায়তার অসম বণ্টন।
৪. নীতিনির্ধারণে ব্যাংকিং লবির প্রভাব।
৫. ছোট ও মাঝারি আর্থিক প্রতিষ্ঠানের প্রতিযোগিতা হ্রাস।
এ ধরনের পরিস্থিতিতে অর্থনীতি ধীরে ধীরে একটি সীমিত গোষ্ঠীর নিয়ন্ত্রণে চলে যেতে পারে।
ব্যাংকার ফ্যাসিজম কী?
ব্যাংকার ফ্যাসিজম মূলত প্রভাবশালী ব্যাংকার, আর্থিক নির্বাহী এবং অর্থনৈতিক অভিজাতদের অতিরিক্ত ক্ষমতা ও প্রভাবকে নির্দেশ করে। এখানে ব্যক্তি বা গোষ্ঠীভিত্তিক আর্থিক ক্ষমতা রাষ্ট্র ও সমাজের উপর প্রভাব বিস্তার করে।
অনেক ক্ষেত্রে অভিযোগ ওঠে যে কর্মদক্ষতা মূল্যায়ন, পদোন্নতি, পদায়ন ও দায়িত্ব বণ্টনের ক্ষেত্রে স্বচ্ছতা বজায় থাকে না। কখনও কখনও ব্যক্তিগত পছন্দ-অপছন্দ বা গোষ্ঠীগত প্রভাবের ভিত্তিতে সিদ্ধান্ত গ্রহণ করা হয়, যা ব্যাংকিং খাতের পেশাদারিত্ব ও দক্ষতাকে ক্ষতিগ্রস্ত করতে পারে।
প্রধান বৈশিষ্ট্যসমূহ :
১. অর্থনৈতিক নীতিতে প্রভাব বিস্তার।
২. রাজনৈতিক সিদ্ধান্তে লবিং ও চাপ সৃষ্টি।
৩. সম্পদের অসম বণ্টন।
৪. আর্থিক অপরাধের ক্ষেত্রে জবাবদিহিতার অভাব।
৫. সাধারণ জনগণের তুলনায় ধনী ও প্রভাবশালীদের জন্য অধিক সুযোগ-সুবিধা।
অর্থনীতির উপর প্রভাব:
১. বৈষম্য বৃদ্ধি
ব্যাংকিং ও আর্থিক খাতের সুবিধা যদি সীমিত গোষ্ঠীর মধ্যে কেন্দ্রীভূত হয়, তাহলে ধনী ও দরিদ্রের ব্যবধান দ্রুত বৃদ্ধি পায়।
২. বাজারে প্রতিযোগিতা হ্রাস
বৃহৎ ব্যাংকগুলো বাজার নিয়ন্ত্রণ করতে শুরু করলে ছোট ব্যাংক ও নতুন উদ্যোক্তাদের টিকে থাকা কঠিন হয়ে পড়ে।
৩. আর্থিক অস্থিতিশীলতা
“Too Big to Fail” নীতির কারণে বড় ব্যাংকগুলো ঝুঁকিপূর্ণ কর্মকাণ্ডে উৎসাহিত হতে পারে, যা ভবিষ্যতে আর্থিক সংকট সৃষ্টি করতে পারে।
৪. উৎপাদনশীল খাতে বিনিয়োগ হ্রাস
অনেক সময় শিল্প, কৃষি ও কর্মসংস্থানের পরিবর্তে জল্পনামূলক আর্থিক কর্মকাণ্ডে অধিক বিনিয়োগ হয়, যা দীর্ঘমেয়াদে অর্থনীতির জন্য ক্ষতিকর।
সমাজের উপর প্রভাব :
১. জনগণের আস্থা হ্রাস
যখন সাধারণ মানুষ মনে করে যে আইন ও নীতি সবার জন্য সমানভাবে প্রয়োগ করা হয় না, তখন রাষ্ট্র ও আর্থিক প্রতিষ্ঠানের প্রতি তাদের আস্থা কমে যায়।
২. সামাজিক বৈষম্য বৃদ্ধি
অর্থনৈতিক সুবিধা কিছু মানুষের হাতে কেন্দ্রীভূত হলে সামাজিক অসন্তোষ ও বিভাজন বৃদ্ধি পায়।
৩. সুযোগের অসমতা
ক্ষুদ্র উদ্যোক্তা, নতুন ব্যবসায়ী এবং সাধারণ নাগরিকরা প্রয়োজনীয় আর্থিক সহায়তা থেকে বঞ্চিত হতে পারেন।
৪. গণতান্ত্রিক কাঠামোর দুর্বলতা
অতিরিক্ত আর্থিক প্রভাব রাজনৈতিক সিদ্ধান্ত গ্রহণকে প্রভাবিত করতে পারে, যা গণতান্ত্রিক ভারসাম্যকে ক্ষতিগ্রস্ত করে।
আর্থিক ব্যবস্থার উপর প্রভাব :
১. নিয়ন্ত্রক সংস্থার কার্যকারিতা হ্রাস
যদি নিয়ন্ত্রক প্রতিষ্ঠানগুলো আর্থিক খাতের অতিরিক্ত প্রভাবাধীন হয়ে পড়ে, তবে কার্যকর তদারকি ব্যাহত হয়।
২. সিস্টেমিক ঝুঁকি বৃদ্ধি
অল্প কয়েকটি প্রতিষ্ঠানের উপর পুরো আর্থিক ব্যবস্থা নির্ভরশীল হয়ে পড়লে সংকটের সময় পুরো অর্থনীতি ক্ষতিগ্রস্ত হতে পারে।
৩. স্বচ্ছতার অভাব
জটিল আর্থিক কাঠামো ও গোপন প্রভাবের কারণে জনগণের পক্ষে প্রকৃত পরিস্থিতি বোঝা কঠিন হয়ে যায়।
৪. জনআস্থা সংকট
আর্থিক ব্যবস্থার মূল ভিত্তি হলো বিশ্বাস। এই বিশ্বাস ক্ষতিগ্রস্ত হলে ব্যাংকিং ব্যবস্থাও দুর্বল হয়ে পড়ে।
করণীয় :
ব্যাংকিং ও আর্থিক খাতে ভারসাম্য, জবাবদিহিতা ও পেশাদারিত্ব নিশ্চিত করার জন্য নিম্নলিখিত পদক্ষেপগুলো বিবেচনা করা যেতে পারে:
১. শক্তিশালী ও স্বাধীন নিয়ন্ত্রক প্রতিষ্ঠান গঠন।
২. ব্যাংকিং খাতে সুষ্ঠু প্রতিযোগিতা নিশ্চিত করা।
৩. স্বচ্ছতা ও জবাবদিহিতা বৃদ্ধি করা।
৪. আর্থিক অপরাধের বিরুদ্ধে কঠোর ব্যবস্থা গ্রহণ।
৫. ক্ষুদ্র ও মাঝারি উদ্যোক্তাদের জন্য সহজ অর্থায়নের সুযোগ সৃষ্টি।
৬. জনস্বার্থকে অগ্রাধিকার দিয়ে অর্থনৈতিক নীতি প্রণয়ন।
এছাড়া, অনেক বিশেষজ্ঞের মতে, ব্যাংকের প্রধান কার্যালয়ে দীর্ঘদিন একই বিভাগ বা একই পদে কর্মরত কর্মকর্তাদের নির্দিষ্ট সময় পরপর বিভাগীয় রদবদল বা পদায়নের ব্যবস্থা করা হলে ক্ষমতার অতিরিক্ত কেন্দ্রীকরণ, প্রভাববলয় সৃষ্টি এবং স্বার্থসংঘাতের ঝুঁকি হ্রাস পেতে পারে। শাখা পর্যায়ে যেমন নির্দিষ্ট সময় অন্তর বদলির ব্যবস্থা রয়েছে, তেমনি প্রধান কার্যালয়ের ক্ষেত্রেও একটি কার্যকর রোটেশন নীতি বিবেচনা করা যেতে পারে।
উপসংহার:
ব্যাংকিং ফ্যাসিজম ও ব্যাংকার ফ্যাসিজম এমন দুটি ধারণা, যা আর্থিক ক্ষমতার অতিরিক্ত কেন্দ্রীকরণ সম্পর্কে সতর্কবার্তা প্রদান করে। একটি সুস্থ অর্থনীতি ও শক্তিশালী গণতান্ত্রিক সমাজের জন্য প্রয়োজন এমন একটি ব্যাংকিং ব্যবস্থা, যা কেবল আর্থিক অভিজাতদের নয়, বরং সমগ্র জনগণের কল্যাণে কাজ করবে। ন্যায়ভিত্তিক, স্বচ্ছ ও জবাবদিহিমূলক আর্থিক কাঠামোই টেকসই উন্নয়ন ও সামাজিক স্থিতিশীলতার ভিত্তি হতে পারে।
এ.কে.এম. রোকনুজ্জামান খন্দকার
পিএইচডি গবেষণা ফেলো
ইতিহাস বিভাগ, জাহাঙ্গীরনগর বিশ্ববিদ্যালয়|