অর্থনীতিতে গতি ফেরাতে বাংলাদেশ ব্যাংকের ৪১ হাজার কোটি টাকার বিশেষ অর্থায়ন কর্মসূচিতে একাধিক ব্যাংকের অংশগ্রহণ নিয়ে নতুন করে প্রশ্ন উঠেছে। বিশেষ করে যেসব ব্যাংক নিজেরাই আর্থিক চাপ, তারল্যসংকট কিংবা দুর্বল ঋণমানের সঙ্গে লড়ছে, তাদের পক্ষে বড় অঙ্কের অর্থায়ন কর্মসূচিতে যুক্ত হওয়া কতটা যৌক্তিক—তা নিয়ে উদ্বেগ তৈরি হয়েছে। অভিযোগ রয়েছে, আর্থিকভাবে দুর্বল অবস্থানে থাকা কিছু ব্যাংকও এ ধরনের কর্মসূচিতে যুক্ত হচ্ছে। এমনকি ইসলামী ব্যাংকের মতো বড় ব্যাংককে ঘিরেও একই ধরনের প্রশ্ন তোলা হয়েছে। তবে প্রকাশ্য তথ্য অনুযায়ী, ৪১ হাজার কোটি টাকার তহবিলে অংশ নেওয়া ব্যাংকের সাম্প্রতিক তালিকায় ইসলামী ব্যাংকের নাম পাওয়া যায়নি।
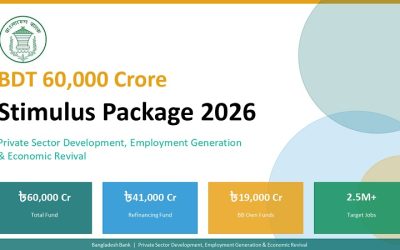
দেশের অর্থনীতিতে গতি ফেরানো, উৎপাদন ও বিনিয়োগ বাড়ানো এবং কর্মসংস্থান সৃষ্টির লক্ষ্যে বাংলাদেশ ব্যাংক ৬০ হাজার কোটি টাকার সমন্বিত অর্থায়ন উদ্যোগ নিয়েছে। এর মধ্যে বাণিজ্যিক ব্যাংকগুলোর উদ্বৃত্ত তারল্য থেকে ৪১ হাজার কোটি টাকার পাঁচটি অর্থায়ন প্যাকেজ গঠনের কথা বলা হয়েছে। এসব অর্থ বন্ধ শিল্পকারখানা চালু, ক্ষুদ্র ও মাঝারি উদ্যোগ, কৃষি ও গ্রামীণ অর্থনীতি এবং রপ্তানি বহুমুখীকরণের মতো খাতে ব্যবহারের পরিকল্পনা রয়েছে।
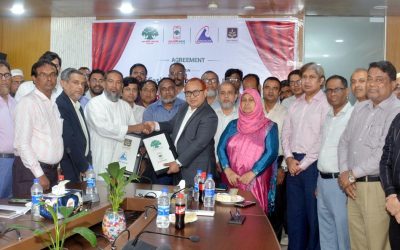
প্রথম ধাপে সাতটি ব্যাংকের সঙ্গে এ তহবিলের আওতায় ঋণ বিতরণের জন্য বাংলাদেশ ব্যাংক চুক্তি করে। পরে আরও ১০টি ব্যাংক যুক্ত হওয়ায় মোট অংশগ্রহণকারী ব্যাংকের সংখ্যা দাঁড়ায় ১৭। প্রকাশিত তালিকায় সোনালী, অগ্রণী, রূপালী, ব্র্যাক, সিটি, যমুনা, ডাচ্-বাংলা, মিউচুয়াল ট্রাস্ট, উত্তরা, প্রাইম, ব্যাংক এশিয়া, এনসিসি, পূবালী, ইস্টার্ন, মার্কেন্টাইল, ট্রাস্ট ও সাউথইস্ট ব্যাংকের নাম রয়েছে।
এই কর্মসূচির কাঠামো অনুযায়ী ব্যাংকগুলোর উদ্বৃত্ত তারল্য উৎপাদনশীল খাতে ব্যবহারের সুযোগ তৈরি করা হচ্ছে। অর্থাৎ ব্যাংকের হাতে থাকা অতিরিক্ত অর্থ অলস অবস্থায় না রেখে তা বিনিয়োগ ও উৎপাদন বাড়াতে ব্যবহার করাই এই উদ্যোগের মূল লক্ষ্য। কেন্দ্রীয় ব্যাংকের ঘোষিত প্যাকেজের মধ্যে ২০ হাজার কোটি টাকা বন্ধ কলকারখানা ও সেবা খাতে, ৫ হাজার কোটি টাকা ক্ষুদ্র ও মাঝারি উদ্যোক্তাদের জন্য, ১০ হাজার কোটি টাকা কৃষি ও গ্রামীণ অর্থনীতিতে এবং ৩ হাজার কোটি টাকা রপ্তানি বহুমুখীকরণে দেওয়ার পরিকল্পনা রয়েছে।
কিন্তু এখানেই উঠছে বড় প্রশ্ন—যে ব্যাংক নিজেই আর্থিকভাবে দুর্বল, তার পক্ষে অন্য খাতে বড় অঙ্কের অর্থায়নে অংশ নেওয়া কতটা নিরাপদ?
ব্যাংকিং খাতের মূল ভিত্তি হলো আমানতকারীর অর্থের নিরাপত্তা এবং ঋণ বিতরণের সক্ষমতা। কোনো ব্যাংকের খেলাপি ঋণ বেশি হলে, মূলধন পর্যাপ্ততা কমে গেলে কিংবা তারল্যের ওপর চাপ থাকলে সেই ব্যাংকের নতুন করে বড় অঙ্কের অর্থায়নে যাওয়ার সক্ষমতা নিয়ে স্বাভাবিকভাবেই প্রশ্ন তৈরি হয়। কারণ ব্যাংককে একই সঙ্গে আমানতকারীর অর্থ ফেরত দেওয়ার সক্ষমতা, দৈনন্দিন তারল্য ব্যবস্থাপনা এবং নিয়ন্ত্রক সংস্থার নির্ধারিত আর্থিক সূচক বজায় রাখতে হয়।
অন্যদিকে, অর্থনীতিতে বিনিয়োগ ও উৎপাদন বাড়ানোর প্রয়োজনও অস্বীকার করার সুযোগ নেই। দীর্ঘ সময় ধরে দেশের শিল্প খাত গ্যাস ও বিদ্যুৎ সংকট, উচ্চ সুদহার, দুর্বল চাহিদা এবং বিনিয়োগের স্থবিরতার মতো সমস্যায় রয়েছে। এর প্রভাব পড়েছে উৎপাদন ও কর্মসংস্থানে। এ অবস্থায় বন্ধ কলকারখানা চালু এবং উৎপাদনশীল খাতে সাশ্রয়ী অর্থায়নের উদ্যোগ অর্থনীতির জন্য ইতিবাচক হতে পারে।
তবে ব্যাংকগুলোর সক্ষমতার প্রশ্নটি গুরুত্বপূর্ণ। কারণ কেন্দ্রীয় ব্যাংকের এই কর্মসূচিতে অর্থায়নের উৎস হিসেবে ব্যাংকগুলোর উদ্বৃত্ত তারল্য ব্যবহারের কথা বলা হয়েছে। ফলে যে ব্যাংকের প্রকৃত অর্থে উদ্বৃত্ত তারল্য নেই, কিংবা যার আর্থিক অবস্থান নাজুক, তার ওপর অতিরিক্ত অর্থায়নের চাপ তৈরি হলে সেটি উল্টো ঝুঁকি বাড়াতে পারে।
বিশেষজ্ঞদের মতে, ব্যাংকভেদে আর্থিক সক্ষমতা বিবেচনা না করে একই ধরনের অর্থায়ন কাঠামো চাপিয়ে দেওয়া হলে কাঙ্ক্ষিত ফল নাও আসতে পারে। বরং কোনো ব্যাংকের খেলাপি ঋণ, মূলধন, তারল্য, আমানতের প্রবৃদ্ধি এবং ঝুঁকি ব্যবস্থাপনার সক্ষমতা বিবেচনা করে অংশগ্রহণের সুযোগ দেওয়া প্রয়োজন।
এখানে ইসলামী ব্যাংককে ঘিরে ওঠা প্রশ্নটিও গুরুত্বপূর্ণ। ইসলামী ব্যাংক দেশের অন্যতম বড় ব্যাংক হওয়ায় ব্যাংকটির আর্থিক অবস্থার যেকোনো পরিবর্তন পুরো ব্যাংক খাতের ওপর প্রভাব ফেলতে পারে। তবে ৪১ হাজার কোটি টাকার তহবিলে অংশ নেওয়া ১৭টি ব্যাংকের যে তালিকা প্রকাশিত হয়েছে, সেখানে ইসলামী ব্যাংকের নাম নেই। তাই ব্যাংকটি এই নির্দিষ্ট তহবিলে যুক্ত হয়েছে—এমন তথ্য নিশ্চিতভাবে বলা যাচ্ছে না।
তবে প্রশ্নটি বৃহত্তর অর্থে গুরুত্বপূর্ণ। দেশের ব্যাংকিং খাতে দীর্ঘদিন ধরে খেলাপি ঋণ, মূলধন ঘাটতি, সুশাসনের দুর্বলতা এবং ঋণ পুনরুদ্ধারের সমস্যা রয়েছে। এর মধ্যে যেসব ব্যাংক নিজেদের ব্যালান্সশিট শক্তিশালী করার চেষ্টা করছে, তাদের নতুন করে বড় অঙ্কের ঋণ কর্মসূচিতে যুক্ত করলে সেই অর্থ শেষ পর্যন্ত কতটা কার্যকরভাবে ব্যবহার হবে, তা নিশ্চিত করা জরুরি।
আরও বড় উদ্বেগ হলো—সস্তা অর্থায়ন পেলেই কি বন্ধ কারখানা চালু হবে? বাস্তবে অনেক শিল্পপ্রতিষ্ঠান শুধু অর্থের অভাবে বন্ধ হয়নি। গ্যাস-বিদ্যুতের সংকট, উৎপাদন ব্যয়, বাজারের দুর্বলতা, ব্যবস্থাপনার সমস্যা এবং ঋণের পুরোনো বোঝাও অনেক প্রতিষ্ঠানের সংকটের কারণ। ফলে শুধু কম সুদের ঋণ দিলেই সব বন্ধ শিল্পপ্রতিষ্ঠান টেকসইভাবে চালু করা সম্ভব হবে না। এ বিষয়টি নিয়েও ব্যাংকারদের মধ্যে উদ্বেগ রয়েছে।
বাংলাদেশ ব্যাংকের ৪১ হাজার কোটি টাকার কর্মসূচির সফলতা তাই নির্ভর করবে অর্থ কোথায় এবং কীভাবে বিতরণ করা হচ্ছে তার ওপর। প্রকৃত উৎপাদনশীল প্রতিষ্ঠানের পরিবর্তে যদি দুর্বল প্রকল্প, রাজনৈতিক প্রভাব কিংবা পুরোনো ঋণ সমন্বয়ে অর্থ চলে যায়, তাহলে অর্থনীতিতে কাঙ্ক্ষিত গতি আসবে না। বরং ভবিষ্যতে নতুন খেলাপি ঋণ তৈরির আশঙ্কা থাকবে।
এ কারণে ব্যাংকগুলোর অংশগ্রহণের ক্ষেত্রে কঠোর যাচাই, প্রকল্পের অর্থনৈতিক সম্ভাব্যতা যাচাই এবং ঋণের ব্যবহার পর্যবেক্ষণ অত্যন্ত গুরুত্বপূর্ণ। একই সঙ্গে অর্থায়নের পর প্রকল্প বাস্তবায়নের অগ্রগতি নিয়মিত পর্যবেক্ষণ করতে হবে। কোথাও ঋণের অর্থ অন্য খাতে ব্যবহার হলে দ্রুত ব্যবস্থা নেওয়ার সক্ষমতাও থাকতে হবে।
বিশেষজ্ঞদের আরেকটি উদ্বেগ হলো, ব্যাংক খাতে যখন খেলাপি ঋণ কমানো এবং আর্থিক ভিত্তি শক্তিশালী করার ওপর জোর দেওয়া হচ্ছে, তখন নতুন ঋণ বিতরণে যেন পুরোনো সমস্যার পুনরাবৃত্তি না ঘটে। অতীতে রাজনৈতিক প্রভাব, দুর্বল যাচাই-বাছাই এবং পর্যাপ্ত জামানত ছাড়া ঋণ দেওয়ার কারণে ব্যাংকিং খাতে যে বিপুল পরিমাণ খেলাপি ঋণ তৈরি হয়েছে, নতুন কর্মসূচিতে সেই অভিজ্ঞতা থেকে শিক্ষা নেওয়া জরুরি।
৪১ হাজার কোটি টাকার এই উদ্যোগ দেশের স্থবির অর্থনীতিতে নতুন গতি আনার একটি বড় সুযোগ। কিন্তু সেই সুযোগকে ঝুঁকিতে পরিণত না করতে হলে ব্যাংকের আর্থিক সক্ষমতা, ঋণগ্রহীতার মান, প্রকল্পের সম্ভাব্যতা এবং অর্থ ব্যবহারের ওপর কঠোর নজরদারি প্রয়োজন।
অর্থনীতিকে সচল করতে ব্যাংকের অর্থ দরকার, কিন্তু দুর্বল ব্যাংকের সক্ষমতার বাইরে গিয়ে অর্থায়নের চাপ তৈরি করা হলে সেই উদ্যোগই ভবিষ্যতে ব্যাংকিং খাতের জন্য নতুন ঝুঁকি তৈরি করতে পারে। তাই ৪১ হাজার কোটি টাকার অর্থায়ন কর্মসূচিতে মূল প্রশ্ন শুধু কত টাকা বিতরণ হলো তা নয়—কোন ব্যাংক কতটা সক্ষমতা নিয়ে অংশ নিল, কারা ঋণ পেল এবং সেই অর্থ বাস্তবে কতটা উৎপাদন ও কর্মসংস্থান তৈরি করল।
লেখক: অর্থনৈতিক বিশ্লেষক, লন্ডন (যুক্তরাজ্য)।