একটি সেন্ট্রাল ব্যাংকের কাজ সরাসরি প্রবৃদ্ধি তৈরি করা নয়। তার কাজ, এমন একটি আর্থিক ও মুদ্রানীতিগত পরিবেশ নিশ্চিত করা, যেখানে প্রবৃদ্ধি হবে টেকসই, শৃঙ্খলাপূর্ণ এবং ঝুঁকি নিয়ন্ত্রিত।
সেন্ট্রাল ব্যাংক রাস্তা বানায় না।
শিল্পনীতি বাস্তবায়ন করে না।
কর্মসংস্থান প্রকল্প চালায় না।
তার মূল শক্তি Stability, Credibility এবং Discipline।
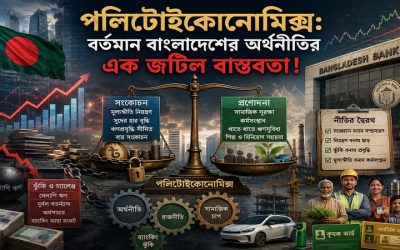
কিন্তু প্রশ্ন হলো, বাংলাদেশ ব্যাংক কি বর্তমানে Regulator হিসেবে দায়িত্ব পালন করছে? নাকি ধীরে ধীরে Development Engine-এ রূপ নিচ্ছে?
সাম্প্রতিক ঘোষিত ৳৬০,০০০ কোটি টাকার Stimulus Package এই প্রশ্নটাকেই সামনে এনেছে।
Banking fund, বাংলাদেশ ব্যাংকের নিজস্ব তহবিল তথা Refinance Scheme, sector-based financing, বন্ধ শিল্পকারখানা পুনরুজ্জীবন, CMSME, agriculture, export diversification, startup, overseas employment—সব মিলিয়ে এটি নিঃসন্দেহে একটি বড় countercyclical intervention।
কাগজে-কলমে এটি অর্থনৈতিক পুনরুদ্ধারের উদ্যোগ। এখানে আপত্তি stimulus-এ নয়। আপত্তি এবং বাস্তব প্রশ্ন হলো, Institutional memory. কারণ বাংলাদেশ এই পথে আগেও হেঁটেছে।
কোভিড-১৯ মহামারির সময় বাংলাদেশ ব্যাংক ও সরকার যৌথভাবে একাধিক বড় stimulus package, refinancing window এবং concessional lending facility চালু করেছিল। Large industry. Working capital.
CMSME. Agriculture. Export-oriented sector. উদ্দেশ্য ছিলো একটাই, অর্থনীতিকে সচল রাখা।
নীতিগতভাবে সিদ্ধান্তগুলো তখন জরুরি ছিলো। কারণ অর্থনীতি হঠাৎ থেমে গিয়েছিলো। কিন্তু প্রশ্ন হলো, সব stimulus কি সমানভাবে productive recovery-তে গিয়েছিলো?
উত্তরটা সরল নয়।
অনেক ক্ষেত্রেই অভিযোগ উঠেছিলো, যাদের প্রকৃত Working Capital দরকার ছিলো, তারা সবসময় অগ্রাধিকার পায়নি।
ছোট উদ্যোক্তাদের জন্য ঘোষিত তহবিল অনেক ক্ষেত্রে তুলনামূলক শক্তিশালী borrower-দের দিকেই বেশি গেছে। কিছু ব্যাংক screening ও due diligence-এ দুর্বল ছিলো। কিছু ঋণ উৎপাদন পুনরুদ্ধারের বদলে balance-sheet comfort-এ সীমাবদ্ধ থেকেছে।
এটা কি শুধু Disbursement issue?
না।
এটা Governance issue-ও।
কারণ Stimulus-এর বড় শিক্ষা ছিলো, liquidity injection does not automatically become productive recovery. অর্থাৎ, টাকা ছাড়লেই অর্থনীতি ঘুরে দাঁড়ায় না।
যেখানে Governance দুর্বল, সেখানে stimulus কখনও productive credit-এর বদলে regulatory comfort-এ পরিণত হয়।
কিছু ঋণ পরে rescheduling-এ গেছে। কিছু stress exposure-এ গেছে। কিছু repayment weakness দেখিয়েছে।
এখানেই institutional lesson. Discipline ছাড়া liquidity, recovery-এর পাশাপাশি নতুন risk-ও তৈরি করতে পারে।
তাই প্রশ্ন হলো, আমরা কি আবার একই পথে হাঁটছি? নাকি এবার governance architecture সত্যিই শক্ত?
সাম্প্রতিক সময়ে ব্যাংকিং খাতে কয়েকটি সিদ্ধান্ত একইসাথে চোখে পড়ে, Single Borrower Exposure Limit বৃদ্ধি, Penalty interest কমানো, Cash dividend flexibility-এর আলোচনা।
বন্ধ শিল্পকারখানা চালু ও কর্মসংস্থানের লক্ষ্যে এখন বড় stimulus package।
এখানে একটি pattern দেখা যায়। একদিকে prudential rhetoric. অন্যদিকে expansionary implementation।
এটা ভুল, এমন বলা যাবে না। কারণ economic slowdown-এ countercyclical support যৌক্তিক।
কিন্তু প্রশ্ন হলো, sequencing কি সঠিক আছে?
যেখানে asset quality দুর্বল, সেখানে exposure বাড়ানো concentration risk তৈরি করতে পারে।
যেখানে repayment discipline দুর্বল, সেখানে penalty softness moral hazard তৈরি করতে পারে।
যেখানে capital buffer জরুরি, সেখানে dividend flexibility mixed signal দিতে পারে।
আর যেখানে trust crisis আছে, সেখানে liquidity support মানেই confidence recovery—এমন নিশ্চয়তা নেই।
কারণ, টাকা ঢোকানো আর আস্থা ফিরিয়ে আনা এক জিনিস নয়।
Stimulus package-এর খাতগুলো অর্থনীতির জন্য গুরুত্বপূর্ণ। এতে সন্দেহ নেই।
কিন্তু প্রশ্ন হলো, যখন regulator নিজেই sectoral financing window-এর allocator হয়ে ওঠে, তখন institutional boundary কোথায় দাঁড়ায়?
সেন্ট্রাল ব্যাংক সাধারণত broad tool ব্যবহার করে যথা: Policy rate, Liquidity management, Reserve control, Prudential regulation, Lender-of-last-resort support.
কিন্তু যদি এটি ধীরে ধীরে sector-specific revival, employment-linked financing, startup support, export targeting, green allocation—এসবের কেন্দ্রে চলে আসে, তখন প্রশ্ন ওঠে,
এটি monetary authority, নাকি quasi-development institution?
এখানে ঝুঁকি শুধু অর্থনৈতিক নয়।
এটি governance-based। কারণ বাংলাদেশে প্রশ্নগুলো সবসময় একই,
কার কাছে টাকা যাবে?
কে পর্যবেক্ষণ করবে?
ঋণ উৎপাদনে গেলো, নাকি পুনঃতফসিলে আটকালো?
default হলে দায় কার?
Stimulus package-এর যুক্তি ‘GDP slowdown, Industrial disruption, Investment weakness, Confidence decline’ এসব বাস্তব।
কিন্তু যদি মূল সংকট governance-driven হয়, তাহলে response-ও governance-led হওয়া উচিত।
কারণ systemic fragility-তে ধাপ সাধারণত এমন, প্রথমে supervision; তারপর credibility এবং শেষে calibrated liquidity support।
কিন্তু যদি liquidity আগে আসে, আর institutional discipline পরে, তাহলে ঘোষিত stimulus প্যাকেজ structural recovery না হয়ে relief হয়ে যেতে পারে! করোনাকালে ঘোষিত Stimulus packages আমাদেরকে এই শিক্ষাটাই দিয়েছে।
আজ যে চিত্র দেখা যাচ্ছে, Administrative speed, Refinancing expansion, Sectoral windows, Revival support সব মিলিয়ে একটি hyperactive central banking posture।
কিন্তু প্রশ্ন হলো, central banking-এর মূল কাজ কি hyperactivity? নাকি priority architecture?
একদিকে regulator।
অন্যদিকে allocator।
একদিকে prudence।
অন্যদিকে expansion।
একদিকে discipline।
অন্যদিকে relief।
একদিকে stability mandate।
অন্যদিকে development activism।
বাংলাদেশের অর্থনীতি stimulus চাইতেই পারে। এখানে বিতর্ক stimulus নিয়ে নয়। বরং বাস্তব বিতর্ক হলো, সেন্ট্রাল ব্যাংক কি প্রবৃদ্ধির সহায়ক থাকবে, নাকি ধীরে ধীরে উন্নয়ন বাস্তবায়নের প্রধান ইঞ্জিন হয়ে উঠছে?
কারণ ইতিহাস, বিশেষ করে করোনাকালের অভিজ্ঞতা একটি বিষয় স্পষ্ট করেছে, প্রণোদনা অর্থনীতি বাঁচাতে পারে। কিন্তু দুর্বল governance-এ প্রণোদনা নতুন ঝুঁকিও জন্ম দিতে পারে।
আর বাংলাদেশের আজকের debate সম্ভবত এটিই, বাংলাদেশ ব্যাংক কি আর্থিক স্থিতিশীলতার অতন্দ্র প্রহরী হিসেবে নিজের অবস্থান হারিয়ে ধীরে ধীরে ডেভেলপমেন্ট ইঞ্জিন হিসেবে নিজেকে প্রতিষ্ঠিত করতে চাইছে?